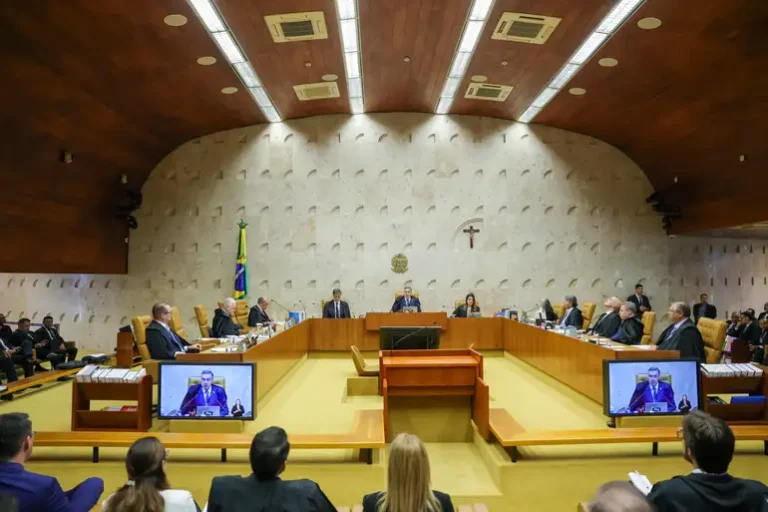
O Supremo Tribunal Federal julgou inconstitucional a cobrança de alíquota majorada do Imposto sobre Circulação de Mercadorias e Serviços sobre energia elétrica e serviços de comunicação no Estado do Maranhão. O entendimento unânime do Plenário confirmou que os setores em questão possuem caráter essencial, não podendo ser submetidos a percentuais superiores à alíquota padrão estabelecida para as operações gerais em território maranhense.
A controvérsia foi solucionada com base em jurisprudência consolidada da Suprema Corte acerca do princípio da seletividade e da essencialidade tributária. O julgamento declarou a invalidade de dispositivos de normas estaduais que impunham uma carga tributária mais pesada para o fornecimento de energia elétrica e para a prestação de serviços de telecomunicação em comparação às demais mercadorias e atividades econômicas.
De acordo com o Portal de Notícias do Supremo Tribunal Federal, a decisão segue a diretriz vinculante fixada no Tema 745 da repercussão geral. Naquele precedente paradigmático, a Corte Suprema definiu que, uma vez adotada pelo legislador estadual a técnica da seletividade no ICMS, as alíquotas incidentes sobre energia elétrica e serviços de telecomunicações não podem superar a alíquota geral.
Princípio da essencialidade e impactos para os contribuintes
A decisão reforça a proteção jurídica dos cidadãos e das empresas consumidoras contra exações fiscais desproporcionais sobre bens indispensáveis à dignidade humana e ao desenvolvimento produtivo. Ao equiparar a tributação da energia e da comunicação ao patamar geral, o tribunal afasta distorções fiscais que encareciam despesas estruturais de famílias e do setor produtivo no estado.
No âmbito contencioso e consultivo, a advocacia tributária monitora com atenção a modulação dos efeitos temporais e os desdobramentos operacionais dessa proclamação de inconstitucionalidade. A adequação das alíquotas e o eventual ressarcimento de valores pagos indevidamente exigem dos escritórios jurídicos uma análise minuciosa de cadastros e memórias de cálculo fiscais.
Com o aumento da complexidade no acompanhamento de teses tributárias e rotinas forenses, ferramentas de gestão processual tornam-se indispensáveis. Nesse sentido, plataformas como a Tem Processo têm sido amplamente utilizadas por bancas jurídicas para organizar prazos e gerenciar litígios repetitivos, enquanto soluções de inteligência artificial como a Redizz apoiam a análise ágil de peças e o aumento da produtividade técnica.
O desfecho do julgamento reafirma a autoridade dos precedentes vinculantes do Supremo Tribunal Federal, impondo aos entes federativos limites rígidos no exercício de sua competência tributária para evitar sobrecargas financeiras em setores vitais da economia brasileira.
Com informações publicadas originalmente no site noticias.stf.jus.br.