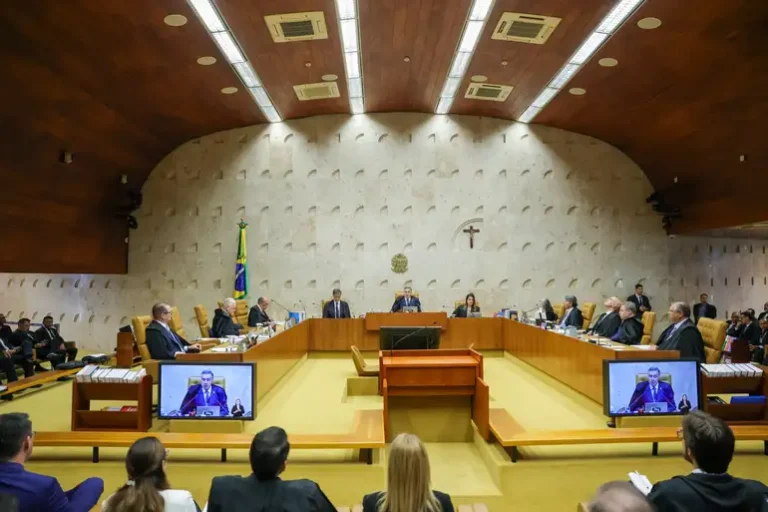
O Supremo Tribunal Federal validou o dispositivo inserido pela Reforma da Previdência de 2019 que alterou as diretrizes de isenção da contribuição previdenciária incidentes sobre os proventos de aposentadoria de servidores públicos incapacitados para o trabalho. Com a decisão colegiada, o benefício fiscal passa a ficar formalmente limitado às parcelas que superem o teto do Regime Geral de Previdência Social, consolidando as alterações estabelecidas no texto constitucional derivado.
As informações foram publicadas originalmente pelo Portal de Notícias do Supremo Tribunal Federal. O julgamento teve como ponto central a análise da higidez constitucional de alterações promovidas na sistemática de custeio previdenciário dos regimes próprios, sobretudo no que se refere aos limites da imunidade parcial antes concedida de forma diferenciada a inativos com deficiência ou acometidos por doenças graves.
Impacto da decisão nos regimes próprios de previdência
Antes das alterações implementadas pela Emenda Constitucional 103/2019, os servidores públicos aposentados por incapacidade contavam com parâmetros distintos de desoneração, que incidiam somente sobre o montante que ultrapassasse o dobro do limite máximo estabelecido para os benefícios do Regime Geral de Previdência Social. O novo regramento fixou a incidência tributária a partir do teto geral comum, gerando questionamentos judiciais acerca do direito adquirido e de princípios como a dignidade da pessoa humana e a irredutibilidade de vencimentos.
Ao apreciar a controvérsia, a maioria dos ministros da corte entendeu que o constituinte derivado possui competência para redelinear os contornos das regras tributárias e previdenciárias de custeio, tendo em vista a busca pelo equilíbrio financeiro e atuarial dos regimes de previdência do setor público. O entendimento colegiado confirmou que a reformulação não vulnera cláusulas pétreas da Constituição Federal nem anula a proteção assegurada a pessoas com incapacidade laboral permanente.
Reflexos práticos para a advocacia e servidores públicos
A pacificação da matéria pelo plenário do Supremo Tribunal Federal confere estabilidade jurídica à administração pública federal, estadual e municipal na aplicação das alíquotas ordinárias sobre proventos que excedam o teto do INSS. Para os departamentos jurídicos e escritórios que atuam no segmento previdenciário, a diretriz estabelece parâmetros claros para o encerramento de demandas judiciais que ainda postulavam a manutenção do modelo anterior de isenção ampliada.
A definição também orienta os setores de recursos humanos e de pagamento dos entes federados quanto à correta retenção dos tributos nas folhas dos servidores inativos. Em meio à complexidade de cálculos atuariais e à constante alteração das teses do direito previdenciário, escritórios especializados recorrem cada vez mais a ferramentas de IA jurídica, como a Redizz, que tem facilitado a rotina de escritórios que buscam maior eficiência na elaboração de peças e na triagem de precedentes vinculantes dos tribunais superiores.
Com a proclamação do resultado, a sistemática introduzida pela reforma resta plenamente aplicável em todo o território nacional, desobrigando o Poder Público de restabelecer o regime de imunidade tributária dobrada e delineando o alcance da proteção financeira destinada a inativos do serviço público.
Com informações publicadas originalmente no site noticias.stf.jus.br.