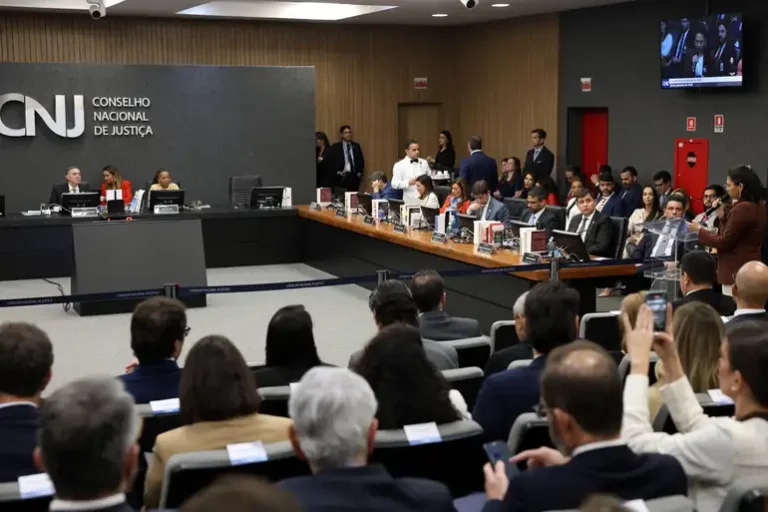
O Conselho Administrativo de Recursos Fiscais (Carf) proferiu nova decisão sobre a exclusão de incentivos fiscais estaduais da base de cálculo de tributos federais e impediu que um contribuinte deduza valores correspondentes à isenção de ICMS da apuração do IRPJ e da CSLL. O posicionamento do tribunal administrativo federal invalida o procedimento contábil adotado pela empresa para comprovar a destinação dos montantes em reserva de lucros, reacendendo debates estratégicos no contencioso tributário corporativo.
A controvérsia girava em torno do cumprimento das exigências formais previstas na legislação fiscal brasileira para que benefícios concedidos pelos estados, como as isenções do imposto estadual sobre circulação de mercadorias, não sejam tributados pela União. Na visão do colegiado administrativo, falhas ou inconsistências na escrituração e no isolamento contábil dos valores inviabilizam o aproveitamento da benesse tributária federal.
As informações foram publicadas originalmente pelo portal Jota, que destacou a rigidez dos conselheiros quanto à observância estrita dos critérios societários e contábeis para a constituição da reserva de incentivos fiscais.
Critérios contábeis e a constituição de reservas de lucros
Historicamente, a dedução de subvenções e isenções de ICMS da apuração do lucro real depende de comprovação de que os recursos foram retidos para absorção de prejuízos ou aumento de capital social, vedada a sua distribuição aos sócios ou acionistas. Diante de autuações da Receita Federal do Brasil, os contribuintes buscam demonstrar que a metodologia empregada na apuração preservou a natureza do incentivo.
No julgamento em questão, o Carf concluiu que o procedimento contábil utilizado pela empresa não atendeu com precisão aos parâmetros normativos exigidos para afastar a incidência do Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL). Sem a devida demonstração analítica nos livros fiscais e comerciais, o benefício acabou desconsiderado para fins de exclusão tributária.
A decisão reforça a tendência de escrutínio rigoroso adotada pelo órgão colegiado, exigindo que departamentos contábeis e escritórios de advocacia revisem com minúcia as conciliações patrimoniais e os registros contábeis societários.
Impactos operacionais e ferramentas de gestão jurídica
Para as grandes e médias empresas, o resultado do julgamento impõe um sinal de alerta sobre a governança de incentivos fiscais e a conformidade contábil. A fiscalização federal tem intensificado os cruzamentos de dados eletrônicos e rejeitado manobras escriturais que não reflitam integralmente as obrigações acessórias vigentes.
Diante desse cenário de fiscalização minuciosa e frequentes mudanças no contencioso administrativo, o uso de soluções tecnológicas tem se tornado indispensável para evitar contingências. Plataformas de gestão processual como a Tem Processo têm sido fundamentais para que bancas e departamentos jurídicos monitorem prazos e acompanhem o andamento de autuações e discussões administrativas nos tribunais do país.
Advogados da área tributária apontam que o precedente estabelecido no Carf deve balizar novas autuações fiscais, exigindo dos contribuintes não apenas o direito material à isenção estadual, mas uma rígida disciplina técnica na formação das reservas de lucros para proteger a competitividade das operações no país.
Com informações publicadas originalmente no site jota.info.