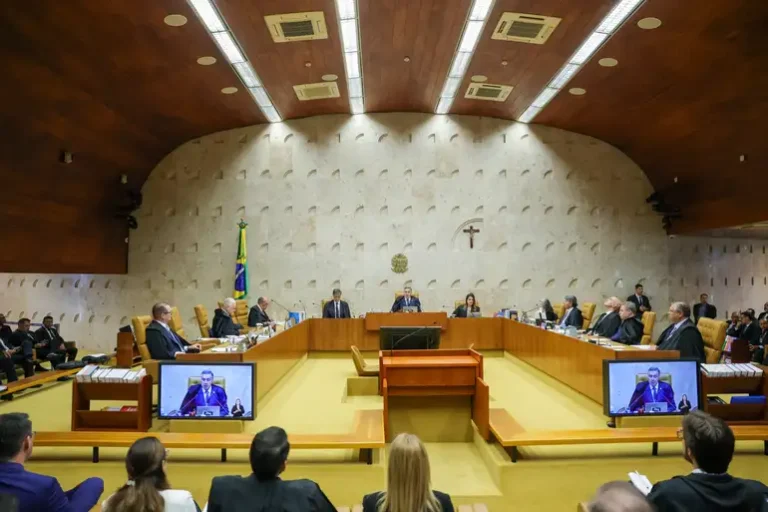
O Plenário do Supremo Tribunal Federal concluiu julgamento relevante em matéria tributária ao validar a exigência de adicional de ICMS destinado a fundos de combate à pobreza sobre serviços de televisão por assinatura em períodos anteriores à alteração legislativa que reconheceu a essencialidade do setor. A deliberação reafirma que modificações conceituais e normativas supervenientes não produzem efeitos retroativos para desconstituir cobranças tributárias regularmente instituídas no passado sob a égide do ordenamento então vigente.
As informações foram divulgadas oficialmente pelo Portal de Notícias do Supremo Tribunal Federal (STF). No litígio, operadoras de telecomunicações e serviços de comunicação questionavam a incidência da sobretarifa destinada ao financiamento de políticas sociais, alegando que o serviço prestado possui caráter essencial e, portanto, não comportaria alíquotas agravadas ou sobretaxas voltadas a itens supérfluos.
Segurança jurídica e modulação temporal dos efeitos
Ao analisar a controvérsia, os ministros da Corte Suprema esclareceram que a fixação da tese jurídica sobre a essencialidade dos serviços de telecomunicações e de comunicação não possui eficácia pretérita automática. Assim, exigências fiscais constituídas antes da alteração na legislação ou da sedimentação do entendimento jurisprudencial não podem ser afastadas sob essa justificativa, preservando a higidez das receitas públicas que financiaram programas de erradicação da pobreza.
A determinação traz alívio fiscal para as Fazendas Públicas estaduais, que enfrentavam pedidos de restituição e repetição de indébito de cifras milionárias ajuizados por concessionárias e empresas do setor audiovisual. Para o Fisco, a incidência da alíquota adicional sobre operações passadas resguarda o equilíbrio orçamentário dos entes federados e impede um descompasso estrutural nas contas regionais.
Impactos da tese no planejamento tributário corporativo
Especialistas em contencioso fiscal destacam que a definição do Supremo delimita com precisão os riscos em discussões de repetição de indébito e encerra discussões sobre a aplicação retroativa do conceito de seletividade tributária. Com o resultado, as empresas que mantinham depósitos judiciais ou discutiam a anulação de autos de infração anteriores à nova disciplina legal devem reavaliar o provisionamento de perdas contábeis e a condução processual de demandas similares.
Em ambientes de contencioso fiscal complexo, a organização de prazos e o monitoramento em tempo real de leading cases são essenciais para evitar prejuízos. Plataformas modernas de gestão processual, como a Tem Processo, auxiliam departamentos jurídicos e bancas especializadas a acompanhar o desfecho de teses de repercussão geral nos tribunais superiores e atualizar com precisão as contingências dos clientes.
O acórdão consolidado pelo tribunal estabelece uma diretriz firme para a aplicação da seletividade do ICMS, assegurando que as transformações nas políticas fiscais respeitem a anterioridade e a estabilidade das relações jurídicas consolidadas perante os estados federados.
Com informações publicadas originalmente no site noticias.stf.jus.br.