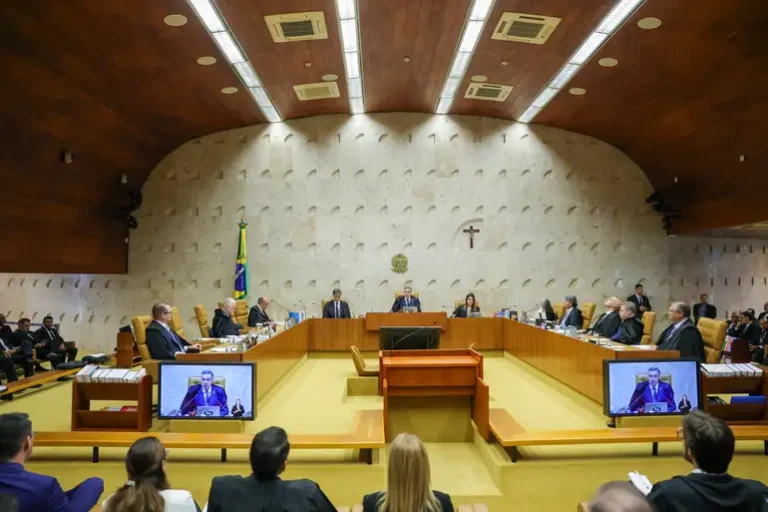
O debate acerca da exclusão do Imposto sobre Serviços de Qualquer Natureza (ISS) da base de cálculo do Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (Cofins) voltou ao centro das atenções no meio jurídico e empresarial. Divulgado neste fim de semana em Brasília, o episódio número 207 do podcast oficial da Suprema Corte, intitulado Supremo na Semana, abordou os desdobramentos e a repercussão prática dessa importante discussão tributária que impacta empresas prestadoras de serviços em todo o território nacional.
As informações foram publicadas originalmente pelo portal de notícias do STF, destacando o interesse contínuo dos contribuintes e operadores do Direito pelas teses correlatas à chamada “tese do século”, que anteriormente excluiu o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) da incidência das mesmas contribuições federais.
Impactos no setor de serviços e a tese tributária
A discussão central gira em torno do conceito constitucional de faturamento e receita bruta. De acordo com os argumentos defendidos pelos contribuintes, o valor recolhido a título de tributos municipais apenas transita pela contabilidade das empresas, não integrando de maneira definitiva o patrimônio líquido corporativo, de modo que não deveria compor a base de cálculo de tributos federais voltados à seguridade social.
Para o segmento de serviços, que representa uma parcela substantiva da economia brasileira, o desfecho definitivo e a consolidação do entendimento jurisprudencial são cruciais para a definição de planejamentos tributários e para o ajuizamento de medidas judiciais visando à repetição de indébito. Escritórios especializados têm acompanhado cada movimento da Corte com o objetivo de orientar clientes sobre os riscos, a viabilidade de depósitos judiciais e a eventual modulação de efeitos.
Além da complexidade jurídica inerente à matéria, a gestão das disputas fiscais exige cada vez mais agilidade dos departamentos jurídicos e bancas de advocacia. Em cenários que envolvem milhares de clientes e teses em constante evolução, o acompanhamento rigoroso dos andamentos e publicações é decisivo para não perder prazos recursais ou oportunidades de compensação tributária.
Modernização da gestão jurídica e tecnologia
Com o elevado volume de demandas tributárias repetitivas em tramitação nas diversas instâncias do Poder Judiciário, ferramentas tecnológicas tornaram-se indispensáveis para os profissionais do setor. Plataformas voltadas ao acompanhamento processual e controle de contingências, a exemplo do Tem Processo, auxiliam na organização de prazos e no mapeamento de decisões judiciais estratégicas.
Paralelamente, a automação na elaboração de peças e a análise preditiva de teses têm ganhado espaço com o auxílio de inteligência artificial. Soluções inovadoras como a Redizz vêm permitindo que equipes jurídicas analisem jurisprudências complexas e redijam petições tributárias com muito mais celeridade e precisão técnica.
A atenção sobre a matéria permanece em alta entre especialistas em Direito Tributário, que aguardam os próximos passos do plenário para definir o impacto financeiro global e a pacificação definitiva da tese nos tribunais pátrios.
Com informações publicadas originalmente no site noticias.stf.jus.br.