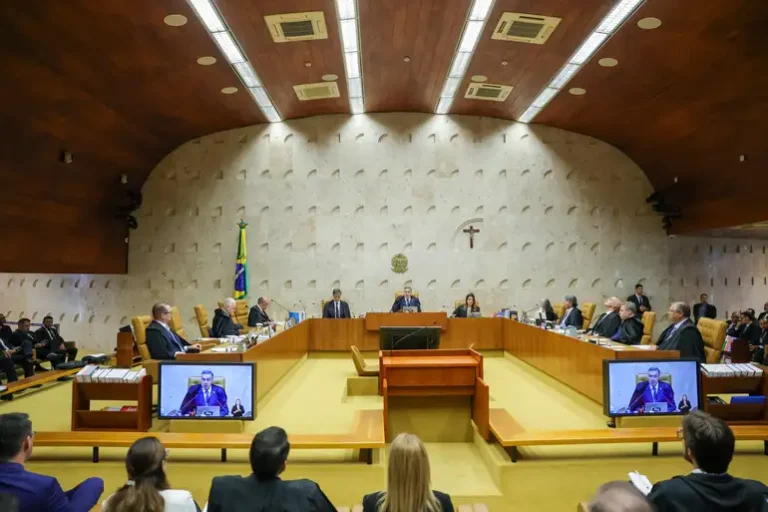
O Plenário do Supremo Tribunal Federal concluiu o julgamento de repercussão geral que definiu que o Imposto sobre Serviços não integra a base de cálculo da contribuição para o PIS e da Cofins. Por maioria de votos, os ministros entenderam que os valores recolhidos a título de tributo municipal não caracterizam faturamento ou receita bruta das empresas prestadoras de serviços, afastando a cobrança da União sobre essas quantias.
A tese pacificada pela Suprema Corte segue a mesma diretriz adotada anteriormente no julgamento relativo ao ICMS, que consolidou a chamada “tese do século”. Na avaliação do colegiado, o tributo municipal apenas transita pela contabilidade do contribuinte sem incorporar definitivamente seu patrimônio financeiro, funcionando como mero repasse aos cofres públicos municipais.
Fundamentação constitucional e alcance do precedente
Durante a deliberação, prevaleceu a tese de que incluir tributos na base de cálculo de contribuições que incidem estritamente sobre receita ou faturamento viola as diretrizes do texto constitucional. A corte ressaltou que a receita bruta pressupõe ingresso financeiro novo e definitivo, o que não ocorre com valores arrecadados para posterior recolhimento aos municípios.
Com a fixação do entendimento em sede de repercussão geral, tribunais regionais federais e varas de todo o país deverão aplicar obrigatoriamente a orientação aos milhares de litígios tributários que estavam sobrestados à espera do pronunciamento definitivo do tribunal. As informações foram publicadas originalmente pelo Portal de Notícias do Supremo Tribunal Federal.
Impactos na gestão jurídica e financeira das empresas
Especialistas em direito tributário destacam que a definição traz segurança jurídica expressiva e permite que prestadores de serviços organizem seus cálculos fiscais sem a incidência considerada indevida. Além do alívio no fluxo de caixa corrente, a tese abre espaço para pedidos de restituição e compensação de valores pagos a maior nos limites da legislação processual.
O volume de processos sobre o tema também exige atenção estratégica das bancas de advocacia dedicadas ao contencioso de massa e recuperação fiscal. Diante da necessidade de rastrear teses repetitivas e revisar milhares de ações correlatas com precisão, plataformas como a Tem Processo têm sido utilizadas para organizar a gestão processual e o controle de prazos em departamentos jurídicos e escritórios.
O julgamento encerra uma das discussões mais aguardadas do contencioso tributário nacional, confirmando o alinhamento da jurisprudência do STF sobre a exclusão de impostos indiretos da base de cálculo de contribuições federais.
Com informações publicadas originalmente no site noticias.stf.jus.br.