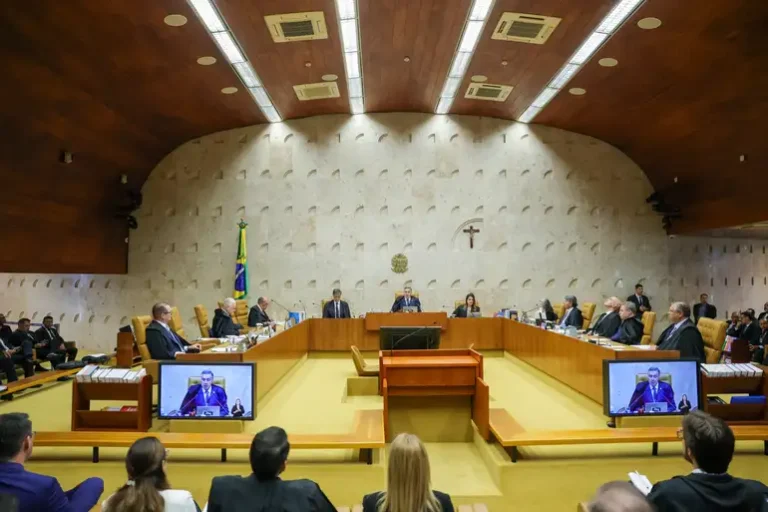
O Supremo Tribunal Federal (STF) formou maioria nesta quarta-feira (21) ao fixar que a imunidade tributária do Imposto sobre a Transmissão de Bens Imóveis (ITBI), aplicável na integralização de capital social de pessoas jurídicas, também contempla empresas cuja atividade preponderante seja imobiliária. A controvérsia foi apreciada sob o regime de repercussão geral e terá observância obrigatória por todas as instâncias do Judiciário brasileiro, encerrando um litígio histórico entre administrações tributárias municipais e sociedades patrimoniais.
Alcance constitucional da desoneração imobiliária
As informações foram publicadas originalmente pelo Portal de Notícias do Supremo Tribunal Federal. O centro da controvérsia residia na interpretação do artigo 156, parágrafo 2º, inciso I, da Constituição Federal, que afasta a incidência do imposto municipal sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital.
Diversas secretarias de finanças municipais vinham exigindo a exação fiscal sob a alegação de que a ressalva constante na segunda parte do texto constitucional — relativa à atividade preponderante de compra, venda, locação ou arrendamento mercantil — desautorizaria o benefício fiscal irrestrito para as holdings imobiliárias e administradoras de bens.
Com o julgamento em repercussão geral, o plenário delimitou que a regra desonerativa tem o objetivo de estimular a capitalização das empresas e a organização societária formal, devendo ser resguardada a não incidência na transferência patrimonial realizada estritamente para integralização de cotas ou ações, independentemente da atividade preponderante exercida pela sociedade receptora dos imóveis.
Impactos para o planejamento patrimonial e societário
A tese fixada traz expressiva segurança jurídica para estruturação de empresas familiares, fundos patrimoniais e sociedades de gestão de ativos, modelos que vinham enfrentando frequentes autuações e judicialização em diversos municípios pelo país. Com o precedente de efeito vinculante, litígios correlatos em tramitação em varas de Fazenda Pública e tribunais de justiça estaduais deverão seguir a orientação da Suprema Corte.
Especialistas da área apontam que a resolução do tema deve destravar processos de reorganização societária e reduzir o custo de transação imobiliária nas pessoas jurídicas, consolidando um ambiente de maior previsibilidade tributária.
Com informações publicadas originalmente no site noticias.stf.jus.br.