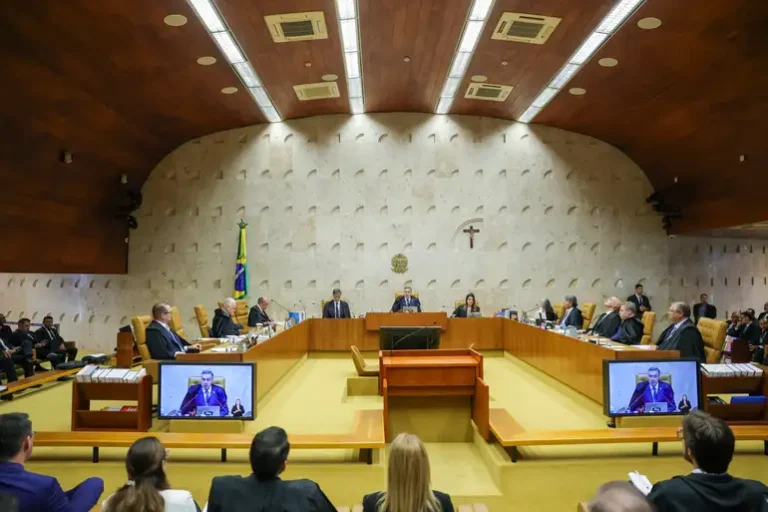
O Plenário do Supremo Tribunal Federal concluiu, nesta quarta-feira (21/10/2026), o julgamento de repercussão geral que definiu que o Imposto Sobre Serviços de Qualquer Natureza (ISS) não integra a base de cálculo da contribuição para o PIS e da Cofins. Por maioria de votos, o colegiado considerou inconstitucional a inclusão do tributo municipal na apuração das duas contribuições federais, consolidando um dos desfechos tributários mais aguardados pelo setor produtivo nos últimos anos.
A tese fixada pela Corte Constitucional segue diretamente a mesma linha hermenêutica adotada no histórico julgamento do Tema 69 da repercussão geral, conhecido no meio jurídico como a “tese do século”, no qual o tribunal determinou a exclusão do ICMS da base do PIS e da Cofins. Agora, o entendimento foi estendido de forma definitiva ao imposto cobrado pelos municípios sobre a prestação de serviços.
De acordo com informações divulgadas pelo Portal de Notícias do Supremo Tribunal Federal, a corrente vencedora formou convicção de que os valores arrecadados a título de ISS apenas transitam pela contabilidade do contribuinte, não se incorporando ao seu patrimônio líquido. Por esse motivo, tais montantes não podem ser juridicamente qualificados como receita bruta ou faturamento, que são as balizas constitucionais das referidas contribuições.
Impactos da tese vinculante para empresas e escritórios
Com a fixação da tese em repercussão geral, a decisão passa a ter eficácia vinculante e aplicação obrigatória por todos os órgãos do Poder Judiciário e pelas instâncias administrativas fiscais em território nacional. Milhares de processos que aguardavam a deliberação do STF em diferentes instâncias deverão agora ter andamento regular alinhado à diretriz fixada pelo tribunal.
A exclusão do ISS representa um alívio de caixa substancial para empresas do setor terciário, incluindo companhias de tecnologia, telecomunicações, saúde, educação, logística e consultoria. Especialistas tributários ressaltam que o julgamento traz previsibilidade jurídica e encerra um ciclo de décadas de litígios entre contribuintes prestadores de serviços e a Receita Federal do Brasil.
Além das discussões sobre os recolhimentos futuros, a decisão abre caminho para o acertamento de valores pretéritos já recolhidos indevidamente pelas empresas, a depender de eventuais balizas temporais fixadas pela Corte na modulação dos efeitos decisórios. O volume de incidentes de cumprimento de sentença e pedidos de compensação administrativa deve movimentar bancas especializadas em todo o país nos próximos meses.
Gestão de demandas e eficiência na advocacia tributária
A pacificação de teses tributárias de repercussão geral costuma desencadear uma corrida por levantamento de créditos e revisão de demonstrativos fiscais. Para atender ao expressivo volume de clientes sem perder prazos nem comprometer a precisão dos cálculos, escritórios de advocacia vêm reformulando a sua estrutura operacional com foco em tecnologia.
O acompanhamento ágil de acórdãos, publicações e desdobramentos processuais em múltiplas comarcas e tribunais tem sido simplificado por soluções especializadas de gestão processual, a exemplo da Tem Processo, que auxilia bancas na organização de prazos e no controle de carteiras volumosas de contencioso fiscal.
Ao mesmo tempo, ferramentas de inteligência artificial jurídica, como a Redizz, têm facilitado a rotina de escritórios que buscam maior eficiência na redação de requerimentos de cumprimento de sentença, repetição de indébito e análise automatizada de documentos contábeis, permitindo respostas rápidas aos clientes diante das novas definições jurisprudenciais do Supremo.
Com informações publicadas originalmente no site noticias.stf.jus.br.