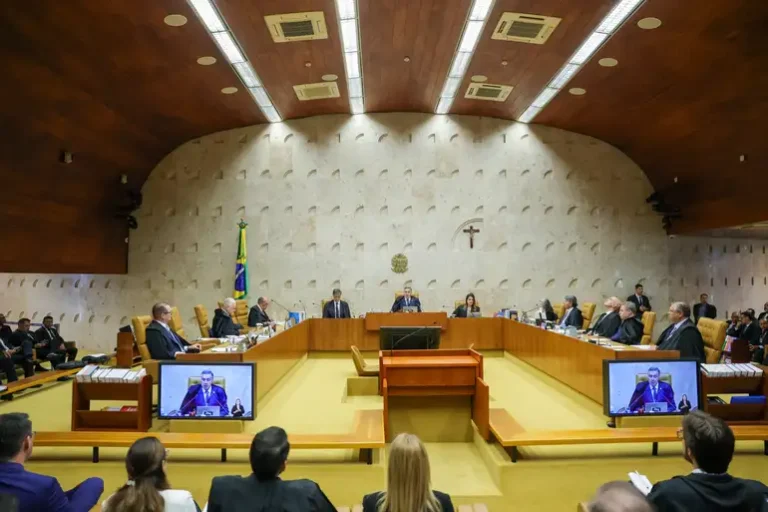
O Supremo Tribunal Federal pautou um dos temas mais aguardados do contencioso tributário nacional ao analisar a exclusão do Imposto sobre Serviços de Qualquer Natureza (ISS) da base de cálculo da contribuição para o Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (Cofins), assunto que ganhou destaque detalhado no episódio mais recente do programa oficial Supremo na Semana, divulgado pelo tribunal superior.
A controvérsia, que tramita sob a sistemática da repercussão geral, dialoga diretamente com a chamada “tese do século”, na qual a corte constitucional definiu que o Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação (ICMS) não integra a base de incidência das mesmas contribuições federais.
De acordo com o Portal de Notícias do Supremo Tribunal Federal, a discussão em torno do tributo municipal envolve cifras expressivas para os cofres públicos e para as empresas prestadoras de serviços em todo o território nacional, motivando debates técnicos aprofundados entre a Fazenda Nacional e os contribuintes.
Fundamentos da tese e o impacto para prestadores de serviços
A tese sustentada pelos contribuintes defende que os valores arrecadados a título de ISS não representam receita própria ou faturamento das empresas, mas sim mero ingresso transitório destinado aos cofres das administrações municipais. Por essa razão, os montantes não deveriam sofrer a tributação federal correspondente ao PIS e à Cofins, aplicando-se raciocínio idêntico ao já consolidado no caso do imposto estadual.
Por outro lado, representantes da Fazenda Pública alertam para os impactos orçamentários decorrentes de eventual exclusão ampla, levantando discussões sobre modulação de efeitos e limites de repetição de indébito tributário. A definição das balizas temporais costuma ser o ponto mais sensível nas ações dessa natureza, exigindo acompanhamento minucioso por parte dos operadores do direito.
Com milhares de execuções fiscais e mandados de segurança suspensos ou aguardando o desfecho nas instâncias de origem, a rotina dos escritórios tributários tem exigido ferramentas modernas para a triagem e o acompanhamento de decisões em massa. Plataformas especializadas como a Tem Processo auxiliam bancas e departamentos jurídicos no controle rigoroso dos desdobramentos processuais e prazos vinculados a precedentes qualificados.
Perspectivas para a advocacia tributária e segurança jurídica
A fixação da tese definitiva traz repercussão direta no fluxo de caixa de empresas de diversos setores, abrangendo desde telecomunicações e tecnologia até serviços bancários e hospitalares. O alinhamento dos pronunciamentos jurisdicionais fortalece a previsibilidade nas relações entre fisco e contribuinte, reduzindo a litigiosidade crônica do sistema tributário brasileiro.
Especialistas da área apontam que o debate ressalta a importância de teses estruturantes no controle de constitucionalidade tributário, estabelecendo parâmetros consistentes sobre o conceito constitucional de faturamento e receita bruta.
Com informações publicadas originalmente no site noticias.stf.jus.br.