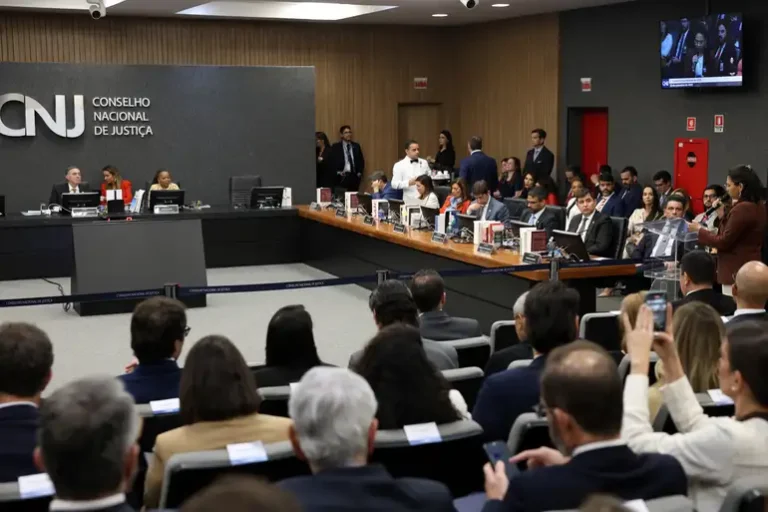
O Conselho Administrativo de Recursos Fiscais (Carf) consolidou entendimento favorável aos contribuintes ao afastar a exigência de retificação prévia da Guia de Recolhimento do FGTS e de Informações à Previdência Social (GFIP) como requisito indispensável para a homologação da compensação de contribuições previdenciárias recolhidas a maior ou indevidamente. A decisão traz alívio procedimental para departamentos fiscais e escritórios tributários, reduzindo entraves operacionais na recuperação de indébitos.
As informações foram publicadas originalmente pelo portal Jota. A controvérsia envolvia a imposição formal de retificar declarações acessórias anteriores antes de validar pedidos de compensação, mesmo quando a comprovação material do crédito e o recolhimento indevido já haviam sido demonstrados pelas empresas.
Prevalência da verdade material sobre exigências formais
Historicamente, a fiscalização da Receita Federal costumava glosar créditos pleiteados por pessoas jurídicas quando não identificava a retificação formal da obrigação acessória correspondente. O argumento fazendário sustentava que a ausência do ajuste prévio na declaração impedia o cruzamento automatizado de dados nos sistemas fiscais, inviabilizando o controle fazendário.
Ao analisar o litígio, o colegiado do tribunal administrativo prestigiou o princípio da verdade material e da razoabilidade. O entendimento vencedor estabelece que o descumprimento de formalidades estritamente acessórias não tem o condão de anular o direito material à repetição do indébito tributário, desde que os livros contábeis e comprovantes de pagamento demonstrem cabalmente o crédito.
Na avaliação de especialistas em Direito Tributário, a decisão representa importante precedente de desburocratização. A dispensa evita que empresas enfrentem autuações desproporcionais ou indeferimentos sumários causados exclusivamente por divergências sistêmicas que não comprometem a veracidade do recolhimento excedente.
Impacto na rotina fiscal e papel da tecnologia jurídica
O julgamento repercute diretamente no planejamento tributário e na gestão de passivos corporativos, uma vez que procedimentos de repetição e compensação de tributos sobre a folha de pagamento costumam envolver volumes expressivos de lançamentos mensais. A simplificação das exigências diminui o tempo médio de tramitação dos processos administrativos fiscais e confere maior previsibilidade às empresas.
Em cenários de alta complexidade contábil e fiscal, o suporte de inovações digitais tem se mostrado fundamental para evitar inconsistências nos órgãos de controle. Ferramentas de IA jurídica, como a Redizz, têm facilitado a rotina de escritórios que buscam maior eficiência, auxiliando na análise de documentações volumosas e na estruturação de teses defensivas mais precisas.
Da mesma forma, o monitoramento rigoroso das etapas procedimentais e dos desdobramentos de decisões administrativas exige organização estruturada. Plataformas como a Tem Processo já oferecem soluções para esse tipo de desafio, viabilizando o controle automatizado de prazos e o acompanhamento célere de processos administrativos e judiciais.
Com a orientação fixada pelo Carf, o setor produtivo ganha mais segurança jurídica contra travas burocráticas indevidas, assegurando que o direito legítimo à recuperação tributária não seja barrado por formalismos desprovidos de base legal estrita.
Com informações publicadas originalmente no site jota.info.